Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **

Ähnliche Suchbegriffe für Apport
Top-Angebote
Produkte zum Begriff Apport:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a VVG (Allgemeine Haftpflichtversicherung ohneKommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a Vvg (allgemeine Haftpflichtversicherung Ohne Kraftverkehrsversicherung Und Andere Pflichtversicherungen), Gebundene Ausgabe Von, De Gruyter,...154,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **


Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Top-Angebote
Produkte zum Begriff Apport:
-
Mit Freude bringen - erfolgreich zum sicheren ApportMit Freude bringen – erfolgreich zum sicheren Apport von Tanja Dautzenberg, erschienen am 22. Januar 2024, ist der ideale Ratgeber für alle, die ihren Hund zu einem zuverlässigen und sicheren Apportierer ausbilden möchten. Ob bei der Enten-, Gänse-, Krähen- oder Treibjagd auf Niederwild – ein Hund, der sicher apportieren kann, ist für die Jagd unverzichtbar. In diesem umfassenden Buch fasst die erfahrene Hundetrainerin und Forstingenieurin Tanja Dautzenberg die wichtigsten Methoden der Apportierausbildung zusammen und gibt wertvolle Hinweise, wie man die passende Methode für den eigenen Hund findet. Dabei erklärt sie nicht nur die grundlegenden Techniken, sondern geht auch auf individuelle Herausforderungen ein, um eine erfolgreiche Ausbildung zu gewährleisten. Auf 144 Seiten bietet dieses Werk viele hilfreiche Tipps und praxisorientierte Ratschläge. In deutscher Sprache verfasst.24,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
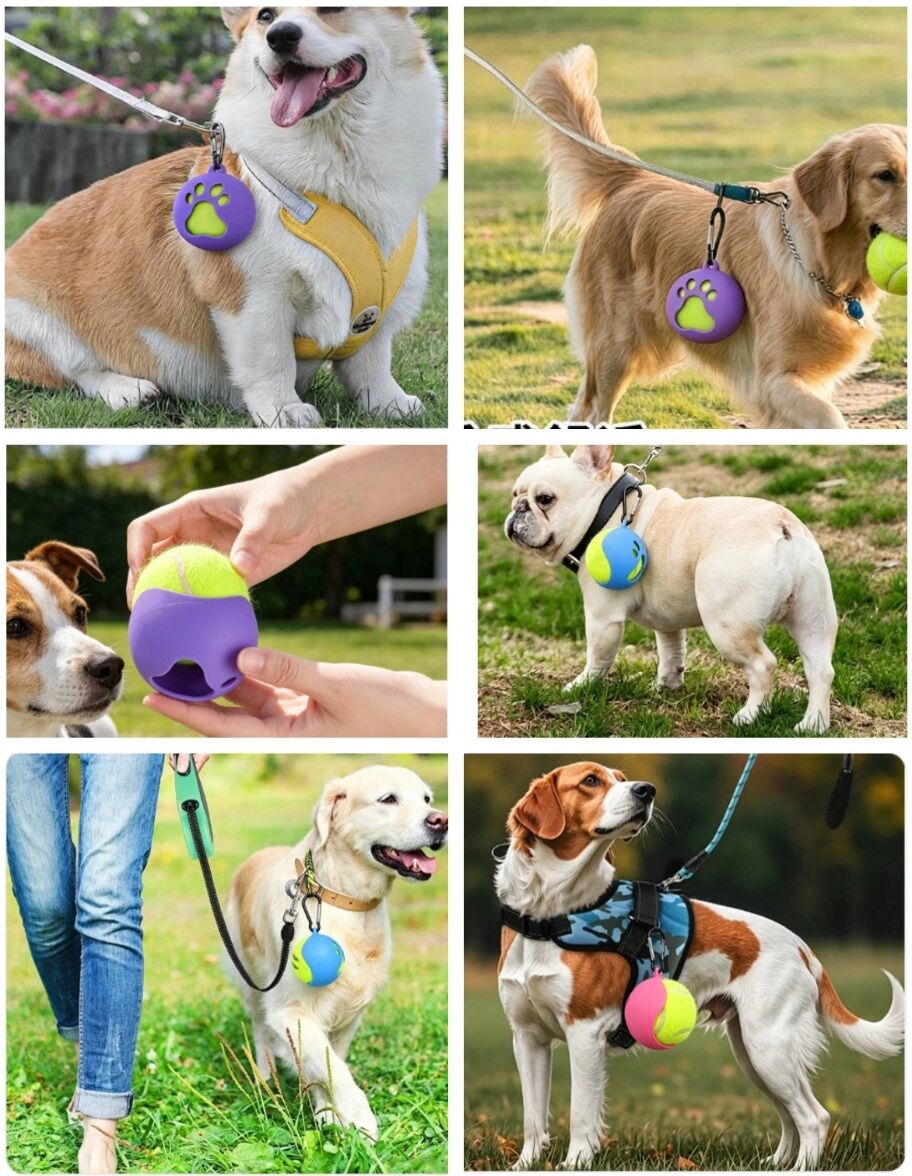
INF Silikon-Hundeballhalter – kaubeständige Tennisball-Hülle mit Karabiner für Outdoor-Apport und Training SchwarzSilikon-Hundeballhalter mit Karabiner, kaubeständige Tennisball-Hülle, freihändig am Gürtel/Tasche befestigbar, tragbarer, leicht zu reinigender Ballclip, ideal für Training und interaktives Spiel kompatibel mit Standard-Tennisballgrößen. Kaubeständiges Design: Der Silikon-Hundeballhalter schützt Tennisbälle durch flexibles Silikon und bietet eine kaubeständige Hundeballhülle, die den Tennisball fest umschließt. Das Karabinerhaken-Design erlaubt schnelles Befestigen an Leine oder Rucksack und macht den Halter ideal für Apportiertraining und Outdoor-Spiel, wobei er wiederholtem Kauen beim Apport standhält, ohne die Form zu verlieren. Diese Beschreibung betont den Hundeballhalter, die Hundeballhülle, den Tennisball und den Karabiner als zentrale Merkmale. Freihändige Nutzung: Die freihändige Funktion des Silikon-Hundeballhalter ermöglicht es, die Hundeballhülle mit Karabiner an Gürtel, Rucksack oder Leine zu klippen. Als freihändiger Tennisballhalter und tragbarer Ballclip für Hunde erleichtert er Spaziergänge und Training, da Hände und Taschen frei bleiben. Diese Eigenschaft unterstützt effizientes Apportieren, schnelles Wiederaufnehmen des Tennisballs und komfortables Handling während Trainingseinheiten im Park oder Garten. Interaktives Training: Als Hundetrainingsballhalter und Outdoor-Apport-Spielzeughalter fördert der Silikon-Hundeballhalter interaktives Spiel und Belohnungsbasiertes Training. Die Hundeballhülle schafft eine spaßige Trainingsumgebung bei Rückruf- und Apportierübungen und ermöglicht längere, engagierte Spielsessions. Leicht und tragbar, erleichtert der Ballclip die Integration in Parkbesuche, Gartenübungen und Gruppenspiel, ohne Handhabung und Lagerung zu verkomplizieren. Praktische Portabilität: Der tragbare Silikon-Hundeballhalter ist leicht zu reinigen und als Hundeballhülle konzipiert, die standardmäßige Tennisballgrößen sicher hält. Das Karabinerhaken-Design sorgt für schnellen Zugriff beim Training und spart Zeit bei Ballrückholungen. Diese praktische Lösung eignet sich für aktive Hundehalter, die beim Apportieren oder Training eine unkomplizierte, freihändige Aufbewahrung für Tennisbälle benötigen, ohne zusätzliche Ausrüstung zu erfinden. Spezifikationen: Farbe: Mehrere Farben Größe: Länge 6.5cm x Breite 6.8cm Material: Silikon Parameter: Silikonmaterial mit Karabinerhaken-Design, kaubeständig, geeignet für Outdoor-Tierinteraktionstraining; dient als Tennisball-Schutzabdeckung für Hundetraining und bietet ein unterhaltsames interaktives Erlebnis. Das Paket beinhaltet: Schutzhülle x16,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a VVG (Allgemeine Haftpflichtversicherung ohneKommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a Vvg (allgemeine Haftpflichtversicherung Ohne Kraftverkehrsversicherung Und Andere Pflichtversicherungen), Gebundene Ausgabe Von, De Gruyter,...154,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Ähnliche Suchbegriffe für Apport
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.