Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **


Ähnliche Suchbegriffe für Jahre
Top-Angebote
Produkte zum Begriff Jahre:
-
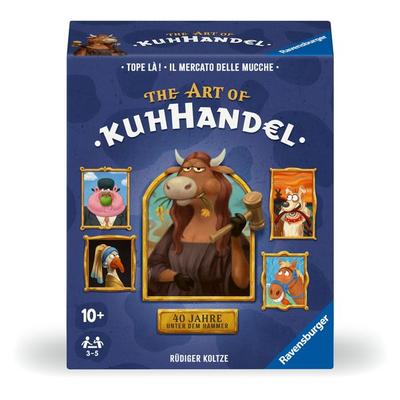
Kuhhandel 40 Jahre Jubiläumsedition - Kartenspiel ab 10 Jahre40 Jahre Kuhhandel - Das Ist Der Hammer! Und Genau Deswegen Liegt Diesem Versteigerungsspiel-klassiker Für 3-5 Spieler:innen Auch Einer Bei ...40 Jahre „kuhhandel“ – Das Ist Der Hammer! Und Genau Deswegen Liegt Dem Spiel Für 3-5 Auktionsliebhaber...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ekey Garantie+ 2 Jahre Garantieverlängerung (Gesamt 5 Jahre)ekey Garantieverlängerung – 5 Jahre Schutz für Ihre ekey-Produkte Ihre ekey Fingerprint-Systeme stehen für fortschrittliche Technologie und höchste Zuverlässigkeit. Um diesen Standard langfristig zu gewährleisten, bieten wir Ihnen die Möglichkeit, die Garantie für ausgewählte ekey-Produkte um 2 weitere Jahre zu verlängern. Profitieren Sie von insgesamt 5 Jahren Schutz und sichern Sie sich gegen unerwartete Reparaturkosten ab! Garantieverlängerung für die neue Generation ekey-Produkte Verlängern Sie die Garantie für Ihre ekey-Produkte der neuen Generation: ekey xLine Fingerprint ekey sLine Fingerprint ekey dLine Fingerprint Hinweis: Bei jeder Garantieverlängerung wird die Seriennummer des jeweiligen ekey Fingerprints benötigt. Die Garantie umfasst jedoch immer auch den dazugehörigen ekey Controller. Was ist in der Garantieverlängerung abgedeckt? Die Garantieverlängerung bietet denselben Schutz wie die reguläre Garantie und umfasst: Kostenfreie Reparaturen oder einen Ersatz bei Defekten, die durch Material- oder Verarbeitungsfehler verursacht werden. Was ist nicht abgedeckt? Schäden durch unsachgemäße Nutzung, äußere Eingriffe oder Folgeschäden wie Nutzungsausfälle sind von der Garantie ausgeschlossen. Ebenso sind Einsätze vor Ort nicht abgedeckt, die Produkte müssen zur Bearbeitung eingeschickt werden. Wichtig: Bei Systemen wie der Doorbird Sprechanlage gilt die Garantieverlängerung nur für den verbauten ekey sLine Fingerprint sowie den dazugehörigen ekey Controller. Keine Garantieansprüche können auf ekey Fremdprodukte geltend gemacht werden. So funktioniert die Aktivierung der Garantieverlängerung für Endkunden Nach dem Kauf der Garantieverlängerung erhalten Sie eine E-Mail mit einem Aktivierungscode. So aktivieren Sie die Garantieverlängerung: Besuchen Sie die Garantieverlängerungsseite auf unserer Website Geben Sie den Aktivierungscode sowie die Seriennummer Ihres ekey Fingerprints ein. Nach erfolgreicher Aktivierung erhalten Sie ein Garantiezertifikat, das Ihre Garantie auf 5 Jahre ab dem ursprünglichen Kaufdatum bestätigt. So funktioniert die Aktivierung der Garantieverlängerung für Wiederverkäufer Nach dem Kauf der Garantieverlängerung erhalten Sie als Wiederverkäufer eine E-Mail mit einem Aktivierungscode. Diesen Aktivierungscode sowie die unten stehenden Informationen geben Sie bitte an Ihren Kunden weiter: Ihr Kunde besucht die Garantieverlängerungsseite. Auf der Garantieverlängerunsseite muss der Aktivierungscode sowie die Seriennummer des ekey Fingerprints von Ihrem Kunden eingegeben werden. Nach erfolgreicher Aktivierung erhält Ihr Kunde ein Garantiezertifikat, das die Garantie auf 5 Jahre ab dem ursprünglichen Kaufdatum bestätigt. Geltendmachung Ihres Garantieanspruchs Sollte ein Defekt innerhalb der verlängerten Garantiezeit auftreten, stehen wir Ihnen nicht nur mit unserer umfassenden Garantie zur Seite, sondern auch mit unserem zuverlässigen Support-Team, das in vielen Fällen schnell und unkompliziert helfen kann. So gehen Sie im Garantiefall vor: Kontaktieren Sie unseren Support: In den meisten Fällen kann unser Support-Team Ihnen direkt weiterhelfen und das Problem lösen, ohne dass das Gerät eingeschickt werden muss. Unser Ziel ist es, Sie schnellstmöglich wieder einsatzbereit zu machen. Sollte eine Einsendung notwendig sein: Halten Sie Ihr Garantiezertifikat sowie eine Fehlerbeschreibung bereit. Verpacken Sie das defekte Produkt sicher und senden Sie es an ekey. Wir kümmern uns um den Rest – und sorgen dafür, dass Sie schnellstmöglich wieder von Ihrem ekey-System profitieren. Egal, ob durch unseren Support oder im Rahmen einer Reparatur, wir sind für Sie da.40,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **

Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Top-Angebote
Produkte zum Begriff Jahre:
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a VVG (Allgemeine Haftpflichtversicherung ohneKommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a Vvg (allgemeine Haftpflichtversicherung Ohne Kraftverkehrsversicherung Und Andere Pflichtversicherungen), Gebundene Ausgabe Von, De Gruyter,...154,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kuhhandel 40 Jahre Jubiläumsedition - Kartenspiel ab 10 Jahre40 Jahre Kuhhandel - Das Ist Der Hammer! Und Genau Deswegen Liegt Diesem Versteigerungsspiel-klassiker Für 3-5 Spieler:innen Auch Einer Bei ...40 Jahre „kuhhandel“ – Das Ist Der Hammer! Und Genau Deswegen Liegt Dem Spiel Für 3-5 Auktionsliebhaber...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Ähnliche Suchbegriffe für Jahre
-
ekey Garantie+ 2 Jahre Garantieverlängerung (Gesamt 5 Jahre)ekey Garantieverlängerung – 5 Jahre Schutz für Ihre ekey-Produkte Ihre ekey Fingerprint-Systeme stehen für fortschrittliche Technologie und höchste Zuverlässigkeit. Um diesen Standard langfristig zu gewährleisten, bieten wir Ihnen die Möglichkeit, die Garantie für ausgewählte ekey-Produkte um 2 weitere Jahre zu verlängern. Profitieren Sie von insgesamt 5 Jahren Schutz und sichern Sie sich gegen unerwartete Reparaturkosten ab! Garantieverlängerung für die neue Generation ekey-Produkte Verlängern Sie die Garantie für Ihre ekey-Produkte der neuen Generation: ekey xLine Fingerprint ekey sLine Fingerprint ekey dLine Fingerprint Hinweis: Bei jeder Garantieverlängerung wird die Seriennummer des jeweiligen ekey Fingerprints benötigt. Die Garantie umfasst jedoch immer auch den dazugehörigen ekey Controller. Was ist in der Garantieverlängerung abgedeckt? Die Garantieverlängerung bietet denselben Schutz wie die reguläre Garantie und umfasst: Kostenfreie Reparaturen oder einen Ersatz bei Defekten, die durch Material- oder Verarbeitungsfehler verursacht werden. Was ist nicht abgedeckt? Schäden durch unsachgemäße Nutzung, äußere Eingriffe oder Folgeschäden wie Nutzungsausfälle sind von der Garantie ausgeschlossen. Ebenso sind Einsätze vor Ort nicht abgedeckt, die Produkte müssen zur Bearbeitung eingeschickt werden. Wichtig: Bei Systemen wie der Doorbird Sprechanlage gilt die Garantieverlängerung nur für den verbauten ekey sLine Fingerprint sowie den dazugehörigen ekey Controller. Keine Garantieansprüche können auf ekey Fremdprodukte geltend gemacht werden. So funktioniert die Aktivierung der Garantieverlängerung für Endkunden Nach dem Kauf der Garantieverlängerung erhalten Sie eine E-Mail mit einem Aktivierungscode. So aktivieren Sie die Garantieverlängerung: Besuchen Sie die Garantieverlängerungsseite auf unserer Website Geben Sie den Aktivierungscode sowie die Seriennummer Ihres ekey Fingerprints ein. Nach erfolgreicher Aktivierung erhalten Sie ein Garantiezertifikat, das Ihre Garantie auf 5 Jahre ab dem ursprünglichen Kaufdatum bestätigt. So funktioniert die Aktivierung der Garantieverlängerung für Wiederverkäufer Nach dem Kauf der Garantieverlängerung erhalten Sie als Wiederverkäufer eine E-Mail mit einem Aktivierungscode. Diesen Aktivierungscode sowie die unten stehenden Informationen geben Sie bitte an Ihren Kunden weiter: Ihr Kunde besucht die Garantieverlängerungsseite. Auf der Garantieverlängerunsseite muss der Aktivierungscode sowie die Seriennummer des ekey Fingerprints von Ihrem Kunden eingegeben werden. Nach erfolgreicher Aktivierung erhält Ihr Kunde ein Garantiezertifikat, das die Garantie auf 5 Jahre ab dem ursprünglichen Kaufdatum bestätigt. Geltendmachung Ihres Garantieanspruchs Sollte ein Defekt innerhalb der verlängerten Garantiezeit auftreten, stehen wir Ihnen nicht nur mit unserer umfassenden Garantie zur Seite, sondern auch mit unserem zuverlässigen Support-Team, das in vielen Fällen schnell und unkompliziert helfen kann. So gehen Sie im Garantiefall vor: Kontaktieren Sie unseren Support: In den meisten Fällen kann unser Support-Team Ihnen direkt weiterhelfen und das Problem lösen, ohne dass das Gerät eingeschickt werden muss. Unser Ziel ist es, Sie schnellstmöglich wieder einsatzbereit zu machen. Sollte eine Einsendung notwendig sein: Halten Sie Ihr Garantiezertifikat sowie eine Fehlerbeschreibung bereit. Verpacken Sie das defekte Produkt sicher und senden Sie es an ekey. Wir kümmern uns um den Rest – und sorgen dafür, dass Sie schnellstmöglich wieder von Ihrem ekey-System profitieren. Egal, ob durch unseren Support oder im Rahmen einer Reparatur, wir sind für Sie da.40,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.