Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Ähnliche Suchbegriffe für Lichtzeit
Top-Angebote
Produkte zum Begriff Lichtzeit:
-
Schalk Lichtzeit-Impulsschalter ZSZ 2Funktion=elektronisch mit MultifunktionMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=50..60 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCFrequenz der Steuerspannung 2=50..60 HzBemessungsschaltstrom=16 ARückfallverzögerung=0,25..150 minTaster Glimmlampenstrom=20 mASchaltungsart=3- und 4-Leiter-SchaltungAusschaltvorwarnung=ohneStromstoßfunktion wählbar=jaNachschaltung=nachschaltbar + Dauerlicht + ZeitverlängerungVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Glühlampenlast=1000 WMax. Leuchtstofflampenlast=250 VAMax. Leuchtstofflampenlast (Duo-Schaltung)=1000 VAMax. Leuchtstofflampenlast (parallel kompensiert)=1000 VA...44,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schalk Lichtzeit-Impulsschalter ZS U2, RelaisSchalk Lichtzeitschalter ZS U2 Hersteller: Schalk Bezeichnung: Lichtzeitschalter mit 3 Modi Typ: ZS U2 Funktion: Elektronisch Montageart: Aufputzmontage Breite in Teilungseinheiten: 1 Einbautiefe: 18,5 mm Anzahl der Kontakte als normalerweise offen: 1 Steuerspannung: 207 bis 253 V Steuerspannungsart: Wechselstrom Frequenz der Steuerspannung: 50 bis 60 Hz Nennschaltstrom: 10 A Nachlaufverzögerung: 0,25 bis 150 min Tasterglühlampenstrom: 10 mA Verdrahtungsart: 3- und 4-Draht-Schaltung Ausschaltvorwarnung: Keine Wählbare Pulsfunktion: Ja Nachlaufsteuerung: Nachlauf, Dauerlicht, Zeitverlängerung Versorgungsspannung: 252 bis 207 V Spannungsart der Versorgungsspannung: Wechselstrom Max. Glühlampenlast: 1000 W Max. Leuchtstofflampenlast: 250 VA Max. Leuchtstofflampenlast (Duo-Schaltung): 1000 VA Max. Leuchtstofflampenlast (parallel kompensiert): 1000 VA Der ZS U2 vereint hohen Komfort, Flexibilität und Funktionalität mit einfacher Handhabung und Bedienung als moderner Lichtzeitschalter. Durch kurzes oder längeres Drücken des Lichtknopfs können die Benutzer zwischen zwei unabhängig einstellbaren Zeitbereichen wählen. Dies ermöglicht ein individuell konfigurierbares Kurzzeit-/Langzeitschalten im Bereich von 0,25 bis 150 Minuten. Ein weiterer Druck auf den Lichtknopf bewirkt ein sofortiges Abschalten der Verbraucher. Zwei Betriebsmodi ermöglichen das Sperren des Langzeitschaltens. Aufgrund seiner kompakten Einbaumasse kann er auch in Schalterdosen installiert werden, beispielsweise hinter einem herkömmlichen Druckknopf, was ihn für die Renovierung älterer Gebäude geeignet macht.35,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **

Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Top-Angebote
Produkte zum Begriff Lichtzeit:
-
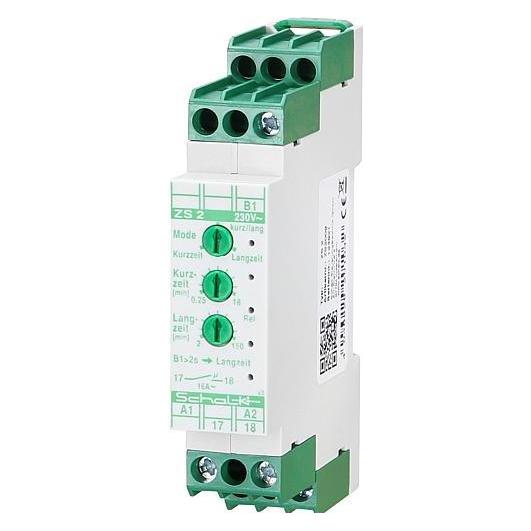
Schalk Lichtzeit-Impulsschalter, RelaisSchalk Licht-Zeitschalter ZS 2 Hersteller: Schalk Bezeichnung: Licht-Zeitschalter mit 3 Modi Typ: ZS 2 Funktion: Elektronisch Montageart: Hutschiene Breite in Teilungseinheiten: 1 Einbautiefe: 55 mm Anzahl der Kontakte als Öffner: 1 Steuerspannung: 253-207 V Steuerspannungsart: AC Frequenz der Steuerspannung: 60-50 Hz Nennschaltstrom: 16 A Nachlaufverzögerung: 0,25-150 min Drucktaster Glühlampenstrom: 20 mA Schaltungstyp: 3- und 4-Draht-Schaltung Ausschalt-Vorwarnung: Keine Wählbare Pulsfunktion: Ja Nachschalten: Nachschaltbar + Dauerlicht + Zeitverlängerung Versorgungsspannung: 253-207 V Spannungsart der Versorgungsspannung: AC Max. Glühlampenlast: 1000 W Max. Leuchtstofflampenlast: 250 VA Max. Leuchtstofflampenlast (Duo-Schaltung): 1000 VA Max. Leuchtstofflampenlast (parallel kompensiert): 1000 VA Der ZS 2 vereint hohen Komfort, Flexibilität und Funktionalität als moderner Licht-Zeitschalter mit einfacher Handhabung und Bedienung. Durch kurzes oder längeres Drücken des Lichtschalters können Sie zwischen zwei unabhängig einstellbaren Zeitbereichen wählen. Dies ermöglicht ein individuell konfigurierbares Kurzzeit-/Langzeitschalten im Bereich von 0,25 bis 150 Minuten. Durch erneutes Drücken des Lichtschalters wird eine sofortige Trennung der Verbraucher erreicht. Zwei Betriebsmodi ermöglichen das Sperren des Langzeitschaltens. Abmessungen: 18 x 55 mm, 230 V AC - 1 Öffner (potentialfrei) 16 A, tvK/tvL - 18/-150 min, EAN: 4046929201032.37,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schalk Lichtzeit-Impulsschalter ZSZ 2Funktion=elektronisch mit MultifunktionMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=50..60 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCFrequenz der Steuerspannung 2=50..60 HzBemessungsschaltstrom=16 ARückfallverzögerung=0,25..150 minTaster Glimmlampenstrom=20 mASchaltungsart=3- und 4-Leiter-SchaltungAusschaltvorwarnung=ohneStromstoßfunktion wählbar=jaNachschaltung=nachschaltbar + Dauerlicht + ZeitverlängerungVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Glühlampenlast=1000 WMax. Leuchtstofflampenlast=250 VAMax. Leuchtstofflampenlast (Duo-Schaltung)=1000 VAMax. Leuchtstofflampenlast (parallel kompensiert)=1000 VA...44,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schalk Lichtzeit-Impulsschalter ZS U2, RelaisSchalk Lichtzeitschalter ZS U2 Hersteller: Schalk Bezeichnung: Lichtzeitschalter mit 3 Modi Typ: ZS U2 Funktion: Elektronisch Montageart: Aufputzmontage Breite in Teilungseinheiten: 1 Einbautiefe: 18,5 mm Anzahl der Kontakte als normalerweise offen: 1 Steuerspannung: 207 bis 253 V Steuerspannungsart: Wechselstrom Frequenz der Steuerspannung: 50 bis 60 Hz Nennschaltstrom: 10 A Nachlaufverzögerung: 0,25 bis 150 min Tasterglühlampenstrom: 10 mA Verdrahtungsart: 3- und 4-Draht-Schaltung Ausschaltvorwarnung: Keine Wählbare Pulsfunktion: Ja Nachlaufsteuerung: Nachlauf, Dauerlicht, Zeitverlängerung Versorgungsspannung: 252 bis 207 V Spannungsart der Versorgungsspannung: Wechselstrom Max. Glühlampenlast: 1000 W Max. Leuchtstofflampenlast: 250 VA Max. Leuchtstofflampenlast (Duo-Schaltung): 1000 VA Max. Leuchtstofflampenlast (parallel kompensiert): 1000 VA Der ZS U2 vereint hohen Komfort, Flexibilität und Funktionalität mit einfacher Handhabung und Bedienung als moderner Lichtzeitschalter. Durch kurzes oder längeres Drücken des Lichtknopfs können die Benutzer zwischen zwei unabhängig einstellbaren Zeitbereichen wählen. Dies ermöglicht ein individuell konfigurierbares Kurzzeit-/Langzeitschalten im Bereich von 0,25 bis 150 Minuten. Ein weiterer Druck auf den Lichtknopf bewirkt ein sofortiges Abschalten der Verbraucher. Zwei Betriebsmodi ermöglichen das Sperren des Langzeitschaltens. Aufgrund seiner kompakten Einbaumasse kann er auch in Schalterdosen installiert werden, beispielsweise hinter einem herkömmlichen Druckknopf, was ihn für die Renovierung älterer Gebäude geeignet macht.35,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Ähnliche Suchbegriffe für Lichtzeit
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.