Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **


Ähnliche Suchbegriffe für Lösung
Top-Angebote
Produkte zum Begriff Lösung:
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die Sollbruchstelle liegt genau unterhalb des Punktes in der Einengung. Den Ampullenspieß (Daumen über dem Farbpunkt!) unter leichten Ziehen nach unten abbrechen. Zusammensetzung: 1 ml Natriumcitrat-Lösung 3,13 % EIFELFANGO® enthält: 31,3 mg Natriumcitrat-2-Hydrat (Ph.Eur., entspricht 27,9 mg Natriumcitrat wasserfrei) in Wasser für Injektionszwecke (Ph.Eur.). Die Lösung ist steril und enthält keine Konservierungsstoffe. Der pH-Wert liegt zwischen 6,0 und 8,0. Aufbewahrungs- und Verwendungshinweis: Nur verwenden, wenn die Lösung klar und das Behältnis unversehrt ist. Nach dem Öffnen der Behältnisse zum sofortigen Verbrauch bestimmt; angebrochene Behältnisse sind zu verwerfen. Die 100 ml-Flasche ist nicht zur Mehrfachentnahme mit einem Spike® geeignet. Die Lösung ist nicht zur Injektion/Infusion geeignet! Für Kinder unzugänglich aufbewahren! Kleinere Mengen können ohne Umweltgefährdung über den Hausmüll entsorgt werden. Das Verfalldatum ist auf der Packung und auf den Ampullen/Flaschen aufgedruckt. Verwenden Sie Natriumcitrat-Lösung 3,13% EIFELFANGO® nicht mehr nach diesem Datum!42,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
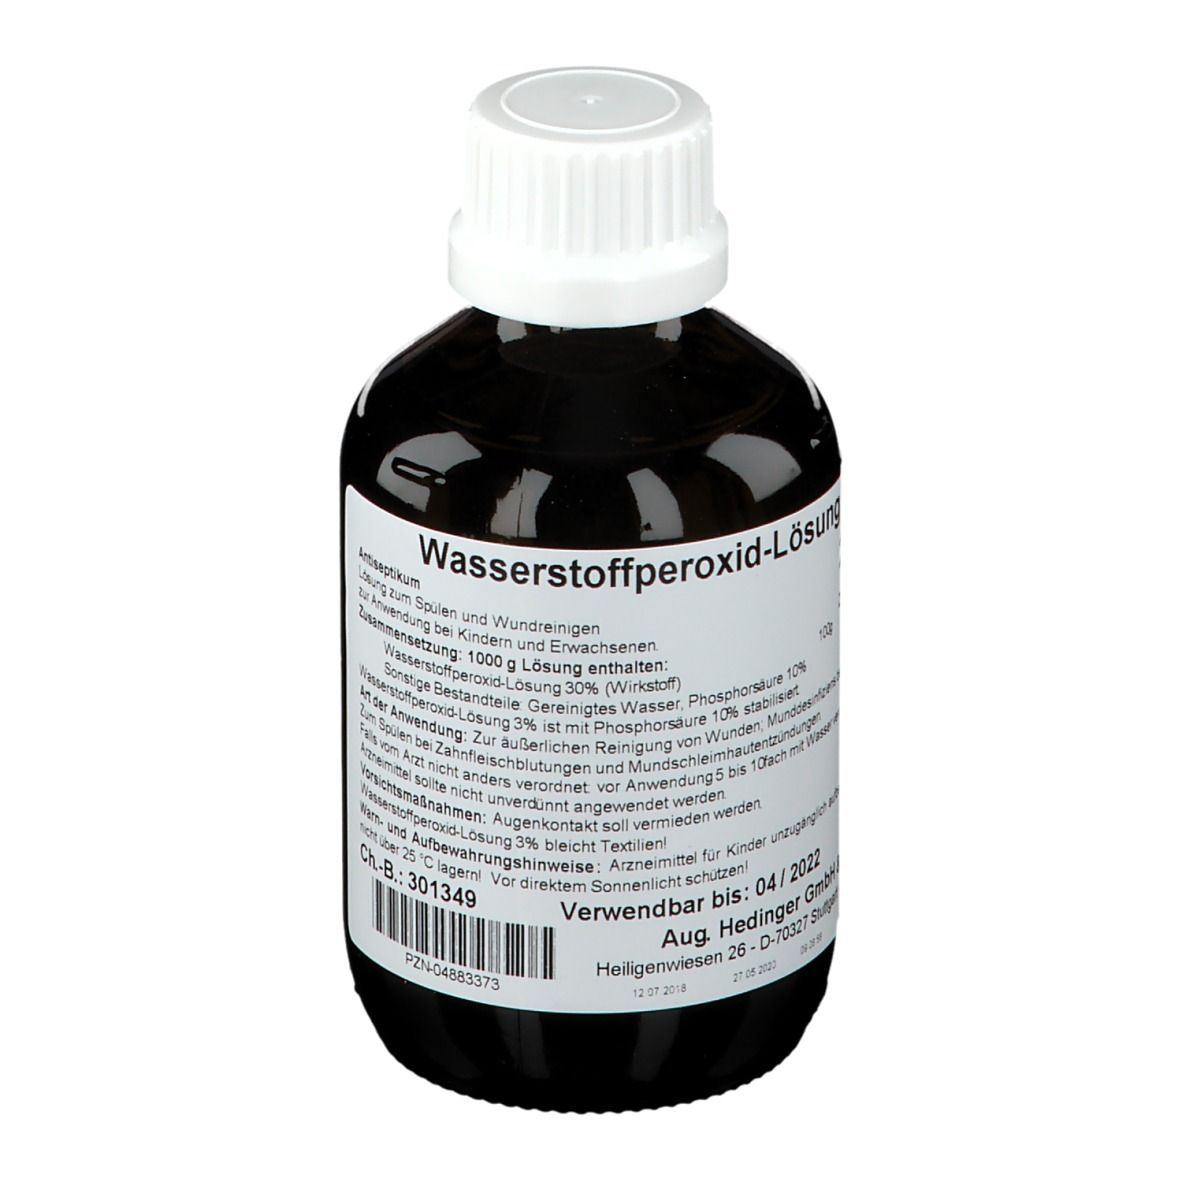
WASSERSTOFFPEROXID-Lösung 3% Standardzulassung 200 ml LösungWasserstoffperoxid-Lösung 3 % Antiseptikum Lösung zum Spülen und Wundreinigen zur Anwendung bei Kindern und Erwachsenen. Art der Anwendung: Zur äußerlichen Reinigung von Wunden; Munddesinfiziens bei undgeruch. Zum Spülen bei Zahnfleischblutungen und Mundschleimhautentzündungen. Falls nicht anders verordnet: vor Anwendung 5 bis 10 fach mit Wasser verdünnen. Zusammensetzung: 100 g Lösung enthalten: Wasserstoffperoxid-Lösung 30 % (Wirkstoff) 10 g Sonstige Bestandteile: Gereinigtes Wasser, Phosphorsäure 10 %5,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter



-
Welche Lösung ist es, Lösung B oder Lösung A?
Es ist schwierig, eine definitive Antwort zu geben, ohne weitere Informationen über die spezifischen Anforderungen und Ziele zu haben. Es wäre ratsam, die Vor- und Nachteile beider Lösungen zu analysieren und zu bewerten, um eine fundierte Entscheidung zu treffen. Es könnte auch hilfreich sein, Experten oder Berater hinzuzuziehen, um eine fundierte Entscheidung zu treffen. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **

Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Top-Angebote
Produkte zum Begriff Lösung:
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a VVG (Allgemeine Haftpflichtversicherung ohneKommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a Vvg (allgemeine Haftpflichtversicherung Ohne Kraftverkehrsversicherung Und Andere Pflichtversicherungen), Gebundene Ausgabe Von, De Gruyter,...154,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die Sollbruchstelle liegt genau unterhalb des Punktes in der Einengung. Den Ampullenspieß (Daumen über dem Farbpunkt!) unter leichten Ziehen nach unten abbrechen. Zusammensetzung: 1 ml Natriumcitrat-Lösung 3,13 % EIFELFANGO® enthält: 31,3 mg Natriumcitrat-2-Hydrat (Ph.Eur., entspricht 27,9 mg Natriumcitrat wasserfrei) in Wasser für Injektionszwecke (Ph.Eur.). Die Lösung ist steril und enthält keine Konservierungsstoffe. Der pH-Wert liegt zwischen 6,0 und 8,0. Aufbewahrungs- und Verwendungshinweis: Nur verwenden, wenn die Lösung klar und das Behältnis unversehrt ist. Nach dem Öffnen der Behältnisse zum sofortigen Verbrauch bestimmt; angebrochene Behältnisse sind zu verwerfen. Die 100 ml-Flasche ist nicht zur Mehrfachentnahme mit einem Spike® geeignet. Die Lösung ist nicht zur Injektion/Infusion geeignet! Für Kinder unzugänglich aufbewahren! Kleinere Mengen können ohne Umweltgefährdung über den Hausmüll entsorgt werden. Das Verfalldatum ist auf der Packung und auf den Ampullen/Flaschen aufgedruckt. Verwenden Sie Natriumcitrat-Lösung 3,13% EIFELFANGO® nicht mehr nach diesem Datum!42,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Welche Lösung ist es, Lösung B oder Lösung A?
Es ist schwierig, eine definitive Antwort zu geben, ohne weitere Informationen über die spezifischen Anforderungen und Ziele zu haben. Es wäre ratsam, die Vor- und Nachteile beider Lösungen zu analysieren und zu bewerten, um eine fundierte Entscheidung zu treffen. Es könnte auch hilfreich sein, Experten oder Berater hinzuzuziehen, um eine fundierte Entscheidung zu treffen. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
Ähnliche Suchbegriffe für Lösung
-
WASSERSTOFFPEROXID-Lösung 3% Standardzulassung 200 ml LösungWasserstoffperoxid-Lösung 3 % Antiseptikum Lösung zum Spülen und Wundreinigen zur Anwendung bei Kindern und Erwachsenen. Art der Anwendung: Zur äußerlichen Reinigung von Wunden; Munddesinfiziens bei undgeruch. Zum Spülen bei Zahnfleischblutungen und Mundschleimhautentzündungen. Falls nicht anders verordnet: vor Anwendung 5 bis 10 fach mit Wasser verdünnen. Zusammensetzung: 100 g Lösung enthalten: Wasserstoffperoxid-Lösung 30 % (Wirkstoff) 10 g Sonstige Bestandteile: Gereinigtes Wasser, Phosphorsäure 10 %5,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Lacalut aktiv Mundspül-Lösung 300 ml LösungLacalut aktiv Mundspüllösung LACALUT, eine der ältesten Zahnpflegemarken Deutschlands, steht für Tradition und Innovation. Mit Forschung und Produktion im saarländischen Homburg bietet die bewährte Marke seit über 90 Jahren hochwertige Mund- und Zahnpflegeprodukte an. Die LACALUT aktiv Mundspül-Lösung stellt eine ideale Ergänzung zur täglichen Zahnpflege dar. Die Wirkstoff-Formel wurde in Zusammenarbeit mit Zahnärzten entwickelt, um eine gründliche Reinigung und zusätzliche Vorsorge gegen Zahnfleischentzündungen, Plaque-Bakterien und Karies zu gewährleisten. Eigenschaften: Vorsorge gegen Zahnfleischentzündungen, Plaque-Bakterien und Karie Schutz vor Parodontitis 2in1: Reinigung und Pflege in einer wirksamen Formel kombiniert Alkoholfrei für sanfte Pflege Ideale Ergänzung zur LACALUT aktiv Serie Das Ergebnis: Die alkoholfreie Mundspül-Lösung ermöglicht eine schonende Reinigung, pflegt Zähne, Zahnfleisch und Zahnzwischenräume und trägt so zu einer gesunden Mundflora bei. Der 12-stündige Langzeitschutz hemmt die Bildung von Biofilm an Zähnen und Zahnfleisch. Unsere Wirkstoff-Formel hemmt die Zahnsteinbildung, löst bakteriellen Zahnbelag und schützt so vor Parodontitis. Der hohe Fluoridgehalt bietet eine gezielte Kariesprophylaxe. Denn nur gesundes Zahnfleisch hält den Zahn fest! Ohne Farbstoffe | für Diabetiker geeignet LACALUT aktiv Mundspül-Lösung: Entwickelter, alkoholfreier Zahnfleischschutz, tägliche Vorsorge, 12 Stunden Langzeitschutz Anwendung: Morgens, tagsüber und abends. Spülen Sie die Zähne mit ca. 10ml (siehe Verschlusskappe) LACALUT aktiv Mundspül-Lösung etwa 30 Sekunden lang. Danach ausspucken, nicht nachspülen. Hinweise Inhaltsstoffe:Aqua, Glycerin, PEG-40 Hydrogenated Castor Oil, Olaflur, Aroma, Aluminum Lactate, Zinc Sulfate, Chlorhexidine Digluconate, Potassium Acesulfame, Propylene Glycol, Limonene.Enthält: Bis(hydroxyethyl)amino- propyl-N-hydroxyethyloctadecylamin- di-hydrofluorid (Fluoridgehalt 225 ppm).4,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Isotonische Nacl Lösung 0,9 % Eifelfango Injektion -LösungIsotonische Nacl Lösung 0,9 % Eifelfango Injektion -Lösung Injektionslösung 10x10 ml - von EIFELFANGO GmbH & Co. KG - Kategorie: Eifelfango - Versand: 2,95 €, ab 18 € versandkostenfrei7,96 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.