Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Warum sind Möbelgeschäfte wie zum Beispiel XXXL oder Opti so teuer?
Möbelgeschäfte wie XXXL oder Opti können teuer sein, da sie oft eine große Auswahl an hochwertigen Möbeln und Markenprodukten anbieten. Zudem haben sie oft hohe Miet- und Personalkosten, die sich auf die Preise auswirken. Auch die Qualität und Verarbeitung der Möbel kann den Preis beeinflussen. **
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **

Ähnliche Suchbegriffe für Opti
Top-Angebote
Produkte zum Begriff Opti:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
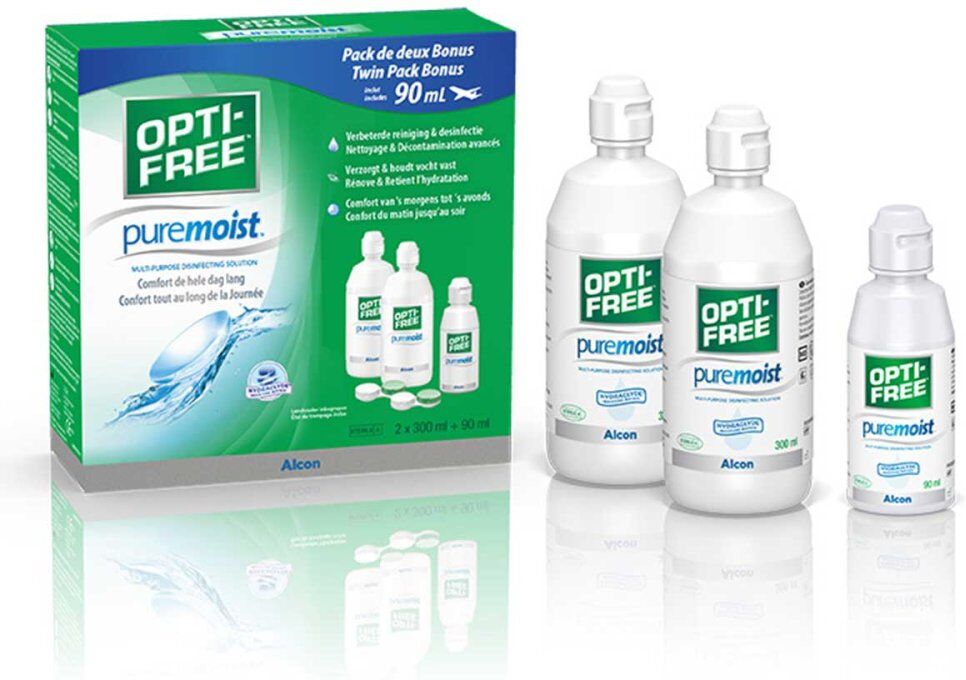
Opti-Free PuremoistAnwendungsgebiet von Opti-Free PuremoistOpti-Free Puremoist ermöglicht eine flexible Art der Kontaktlinsen-Reinigung. Alle Pflegeschritte werden mit einer Lösung durchgeführt: reinigen, desinfizieren, abspülen und aufbewahren. Die Lösung eignet sich für alle Kontaktlinsen, insbesondere Silikon-Hydrogel-Kontaktlinsen. Sie hält die Linse 16 Stunden feucht, für lang anhaltenden Tragekomfort bis zum Ende des Tages.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Opti-Free Puremoist : Natriumcitrat, Natriumchlorid, Borsäure, Sorbitol, Aminomethylpropanol, Dinatriumedetat, zwei Benetzungsmittel (TETRONICTM 1304† und HydraGlyde TM Moisture Matrix [EOBO-41TM (Polyoxyethylen-Polyoxybutylen)]) sowie die Konservierungsmittel POLYQUADTM (Polidroniumchlorid) 0,001 % und ALDOX TM (Myristamidopropyldimethylamin) 0,0006 %, gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsempfehlung für Opti-Free Puremoist: Die Kontaktlinsen nach dem Abnehmen von beiden Seiten gründlich mit der Lösung benetzen und 20 Sekunden reiben. Beide Seiten der Linsen anschließend 10 Sekunden lang mit einem stetigen Strahl Opti-Free Puremoist abspülen. Danach die rechte und linke Linse in die entsprechenden Behälter einlegen und frische Pflegelösung einfüllen. Über Nacht sollten die Linsen mindestens 6 Stunden in der Lösung eingelagert werden. Nach dem Aufsetzen der Linsen Behälter ausgießen, mit dem Kontaktlinsen-Pflegemittel gründlich ausspülen und an der Luft trocknen lassen. Vor dem Aufsetzen und Abnehmen der Linsen sollten Sie sich immer die Hände gründlich waschen und gut abtrocknen. HinweiseVerwenden Sie immer frische Lösung. Benutzen Sie die Lösung in Ihrem Linsenbehälter nie ein weiteres Mal. Verwenden Sie niemals Wasser, Kochsalzlösung oder Benetzungstropfen, um Ihre Konta31,03 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **

Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Top-Angebote
Produkte zum Begriff Opti:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind Möbelgeschäfte wie zum Beispiel XXXL oder Opti so teuer?
Möbelgeschäfte wie XXXL oder Opti können teuer sein, da sie oft eine große Auswahl an hochwertigen Möbeln und Markenprodukten anbieten. Zudem haben sie oft hohe Miet- und Personalkosten, die sich auf die Preise auswirken. Auch die Qualität und Verarbeitung der Möbel kann den Preis beeinflussen. **
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
Ähnliche Suchbegriffe für Opti
-
Opti-Free PuremoistAnwendungsgebiet von Opti-Free PuremoistOpti-Free Puremoist ermöglicht eine flexible Art der Kontaktlinsen-Reinigung. Alle Pflegeschritte werden mit einer Lösung durchgeführt: reinigen, desinfizieren, abspülen und aufbewahren. Die Lösung eignet sich für alle Kontaktlinsen, insbesondere Silikon-Hydrogel-Kontaktlinsen. Sie hält die Linse 16 Stunden feucht, für lang anhaltenden Tragekomfort bis zum Ende des Tages.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Opti-Free Puremoist : Natriumcitrat, Natriumchlorid, Borsäure, Sorbitol, Aminomethylpropanol, Dinatriumedetat, zwei Benetzungsmittel (TETRONICTM 1304† und HydraGlyde TM Moisture Matrix [EOBO-41TM (Polyoxyethylen-Polyoxybutylen)]) sowie die Konservierungsmittel POLYQUADTM (Polidroniumchlorid) 0,001 % und ALDOX TM (Myristamidopropyldimethylamin) 0,0006 %, gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsempfehlung für Opti-Free Puremoist: Die Kontaktlinsen nach dem Abnehmen von beiden Seiten gründlich mit der Lösung benetzen und 20 Sekunden reiben. Beide Seiten der Linsen anschließend 10 Sekunden lang mit einem stetigen Strahl Opti-Free Puremoist abspülen. Danach die rechte und linke Linse in die entsprechenden Behälter einlegen und frische Pflegelösung einfüllen. Über Nacht sollten die Linsen mindestens 6 Stunden in der Lösung eingelagert werden. Nach dem Aufsetzen der Linsen Behälter ausgießen, mit dem Kontaktlinsen-Pflegemittel gründlich ausspülen und an der Luft trocknen lassen. Vor dem Aufsetzen und Abnehmen der Linsen sollten Sie sich immer die Hände gründlich waschen und gut abtrocknen. HinweiseVerwenden Sie immer frische Lösung. Benutzen Sie die Lösung in Ihrem Linsenbehälter nie ein weiteres Mal. Verwenden Sie niemals Wasser, Kochsalzlösung oder Benetzungstropfen, um Ihre Konta31,03 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Opti Teller für MittagsgerichteDer Essteller Opti aus Porzellan ist ein interessanter Vorschlag der Marke Covo. Er hat eine quadratische Form mit abgerundeten Ecken und eine glänzende Oberfläche. Er kann in der Spülmaschine gereinigt werden.21,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
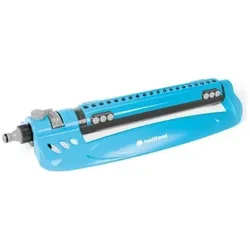
Cellfast, Rasensprenger, Opti (Viereckregner)Pendelregner aus Aluminium und hochwertigen Kunststoffen. Er ist mit 20 Auslaufdüsen ausgestattet, davon 6 konfigurierbar, mit der Möglichkeit zur An- und Ausschaltung. Flüssige Regulierung des Wasserdurchflusses und ein bequemer Mechanismus zur Regulierung des Bewässerungsbereichs. Die maximale Bewässerungsfläche beträgt 263 m2.34,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.