Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Wie verändert sich der Nike Air Force 1 07 LX UV Reactive Multi?
Der Nike Air Force 1 07 LX UV Reactive Multi ist ein Schuh, der seine Farbe ändert, wenn er ultraviolettem Licht ausgesetzt wird. In normalen Lichtverhältnissen hat er eine neutrale Farbgebung, aber wenn er UV-Licht ausgesetzt wird, leuchten bestimmte Teile des Schuhs in lebendigen Farben auf. Dies verleiht dem Schuh eine einzigartige und auffällige Optik. **
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **

Ähnliche Suchbegriffe für Reactive
Top-Angebote
Produkte zum Begriff Reactive:
-
CreaTable, Geschirrset, ReactiveSie erhalten hier ein farbintensives 12-teiliges Teller Set aus hochwertigem Steinzeug in folgender Zusammenstellung: 4 Speiseteller 27 cm, 4 Dessertteller 21 cm und 4 Suppenteller 22 cm. Das Geschirr präsentiert sich mit einer nostalgischen Spezialglasur, bei der die Aussen- und Innenseiten beim Brand reaktiv reagieren. Dadurch entstehen schöne Farbverläufe in den 4 nordischen Farben Blau, Grün, Türkis und Mint. Zusätzlich entsteht auf den Innenflächen und auf der Schalenaussenseite ein zusätzlicher Weisseffekt als Hintergrundfarbe. „Reactive Nordic“: Jedes Teil ein Unikat!.38,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
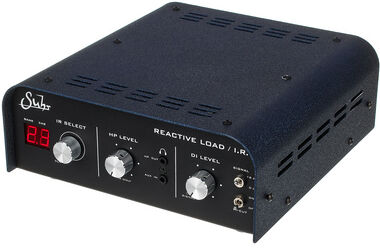
Suhr Reactive Load IRSuhr Reactive Load IR; DI mit Dummy Load & Lautsprecher Simulation; eine einfache Lösung, um all die Wärme und Dynamik Ihres Sound einzufangen, ohne lästige Abnahme einer Lautsprecherbox während eines Auftritts oder einer Studio Aufnahme, wird anstelle der Lautsprecherbox angeschlossen und bietet eine 8 Ohm Last für Ihren Röhrenverstärker, erzeugt ein symmetrisches und unsymmetrisches Signal, das mit Aufnahmegeräten, Effekte und Endstufen verbunden werden kann, Zusätzlich zur ursprünglichen Suhr Reactive Load fügt der Reactive Load IR eine Impulsantwort-Technologie hinzu, mit der Sie schnell und einfach auf eine Reihe von professionell mikrofonierten Lautsprechern zugreifen können; 16 vorinstallierte Impulsantworten von Suhr-Lautsprechergehäusen mit Celestion Lautsprechern; Impulsantworten von Drittanbietern können über den USB-Anschluss geladen werden; Regler: IR Select, HP Level, DI Level; Schalter: Signal 0/+6 dB, Hi-Cut; Anschlüsse: Input From Amp (6,3 mm Klinke), Thru to Speaker (6,3 mm Klinke), DI/Line Out Un-Filtered (6,3 mm Stereoklinke), DI/Line Out IR (6,3 mm Stereoklinke), Headphones Out (3,5 mm Stereoklinke), Aux In (3,5 mm Stereoklinke); Netzadapter Anschluss (Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen); Stromaufnahme: 200 mA; Stromversorgung mit einem 9 V DC Netzadapter (im Lieferumfang enthalten); empfohlene maximale Verstärkerleistung: 100 Watt RMS, Maße: 22,35cm Breite x 22,6cm Tiefe x Höhe 9,6cm, Gewicht: 3 kg789,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **

Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Top-Angebote
Produkte zum Begriff Reactive:
-
Müslischale REACTIVEDekorieren Sie mit dem kleinen Teelichthalter MIRROR. Der schicke Teelichterhalter setzt einen farbigen Akzent und erzeugt insbesondere aufgrund der bespiegelten Gestaltung eine harmonische Atmosphäre mit Kerzenlicht. Der Teelichthalter ist in unterschiedlichen Farbausführungen erhältlich. Bitte geben Sie nach Eingabe Ihrer Bestelldaten den Farbwunsch - dunkelblau, pink, grün, hellblau oder lila - im Bemerkungsfeld an.1,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Suhr Reactive LoadSuhr Reactive Load, DI mit Dummy Load, Die Suhr Reactive Load ist eine einfache Lösung, um all die Wärme und Dynamik Ihres Sound einzufangen, ohne lästige Abnahme einer Lautsprecherbox während eines Auftritts oder einer Studio Aufnahme, wird anstelle der Lautsprecherbox angeschlossen und bietet eine 8 Ohm Last für Ihren Röhrenverstärker, erzeugt ein symmetrisches und unsymmetrisches Signal, (ohne Lautsprecher Simulation) das mit Aufnahmegeräten, Effekte und Endstufen verbunden werden kann, empfohlene maximale Verstärkerleistung: 100 Watt RMS, Maße: 22,35cm Breite x 22,6cm Tiefe x Höhe 9,6cm, Gewicht: 3 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CreaTable, Geschirrset, ReactiveSie erhalten hier ein farbintensives 12-teiliges Teller Set aus hochwertigem Steinzeug in folgender Zusammenstellung: 4 Speiseteller 27 cm, 4 Dessertteller 21 cm und 4 Suppenteller 22 cm. Das Geschirr präsentiert sich mit einer nostalgischen Spezialglasur, bei der die Aussen- und Innenseiten beim Brand reaktiv reagieren. Dadurch entstehen schöne Farbverläufe in den 4 nordischen Farben Blau, Grün, Türkis und Mint. Zusätzlich entsteht auf den Innenflächen und auf der Schalenaussenseite ein zusätzlicher Weisseffekt als Hintergrundfarbe. „Reactive Nordic“: Jedes Teil ein Unikat!.38,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verändert sich der Nike Air Force 1 07 LX UV Reactive Multi?
Der Nike Air Force 1 07 LX UV Reactive Multi ist ein Schuh, der seine Farbe ändert, wenn er ultraviolettem Licht ausgesetzt wird. In normalen Lichtverhältnissen hat er eine neutrale Farbgebung, aber wenn er UV-Licht ausgesetzt wird, leuchten bestimmte Teile des Schuhs in lebendigen Farben auf. Dies verleiht dem Schuh eine einzigartige und auffällige Optik. **
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
Ähnliche Suchbegriffe für Reactive
-
Suhr Reactive Load IRSuhr Reactive Load IR; DI mit Dummy Load & Lautsprecher Simulation; eine einfache Lösung, um all die Wärme und Dynamik Ihres Sound einzufangen, ohne lästige Abnahme einer Lautsprecherbox während eines Auftritts oder einer Studio Aufnahme, wird anstelle der Lautsprecherbox angeschlossen und bietet eine 8 Ohm Last für Ihren Röhrenverstärker, erzeugt ein symmetrisches und unsymmetrisches Signal, das mit Aufnahmegeräten, Effekte und Endstufen verbunden werden kann, Zusätzlich zur ursprünglichen Suhr Reactive Load fügt der Reactive Load IR eine Impulsantwort-Technologie hinzu, mit der Sie schnell und einfach auf eine Reihe von professionell mikrofonierten Lautsprechern zugreifen können; 16 vorinstallierte Impulsantworten von Suhr-Lautsprechergehäusen mit Celestion Lautsprechern; Impulsantworten von Drittanbietern können über den USB-Anschluss geladen werden; Regler: IR Select, HP Level, DI Level; Schalter: Signal 0/+6 dB, Hi-Cut; Anschlüsse: Input From Amp (6,3 mm Klinke), Thru to Speaker (6,3 mm Klinke), DI/Line Out Un-Filtered (6,3 mm Stereoklinke), DI/Line Out IR (6,3 mm Stereoklinke), Headphones Out (3,5 mm Stereoklinke), Aux In (3,5 mm Stereoklinke); Netzadapter Anschluss (Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen); Stromaufnahme: 200 mA; Stromversorgung mit einem 9 V DC Netzadapter (im Lieferumfang enthalten); empfohlene maximale Verstärkerleistung: 100 Watt RMS, Maße: 22,35cm Breite x 22,6cm Tiefe x Höhe 9,6cm, Gewicht: 3 kg789,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CreaTable, Geschirrset, Reactive NostalgicSie erhalten hier ein wirklich aussergewöhnliches 12-teiliges Tellerset aus hochwertigem Steinzeug in folgender Zusammenstellung: 4 Speiseteller 27 cm, 4 Dessertteller 20 cm, 4 Mehrzweckschalen 16 cm. Das Tellerset präsentiert sich in einer nostalgischen Spezialglasur, welche durch die reaktive Bearbeitung unregelmässig und somit individuell reagiert, d.h. jedes Stück ist ein Unikat. Die verschiedenen Braun- bzw. Cognactöne runden den ungewöhnlichen Dekor ausdrucksstark ab. Auch in der Farbkombination „Grau/Schwarz“ erhältlich. „Reactive Nostalgic“: ein wirklich starkes Geschirr!.45,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CreaTable, Geschirrset, ReactiveSie erhalten hier ein farbintensives 32-teiliges Kombiservice aus hochwertigem Steinzeug in folgender Zusammenstellung: - 8 Speiseteller 27 cm - 8 Dessertteller 21 cm - 8 Kaffeebecher 30 cl - 8 Mehrzweckschalen 16 cm Das Geschirr präsentiert sich mit einer nostalgischen Spezialglasur, bei der die Aussen- und Innenseiten beim Brand reaktiv reagieren. Dadurch entstehen schöne Farbverläufe in den 4 nordischen Farben Dunkelblau, Grün, Sand und Gelb. Zusätzlich entsteht auf den Innenflächen und auf der Becher Aussenseite ein zusätzlicher Weiss-Effekt als Hintergrundfarbe. „Reactive Nordic“: Jedes Teil ein Unikat!.163,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.