Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **

Ähnliche Suchbegriffe für Systeme
Top-Angebote
Produkte zum Begriff Systeme:
-
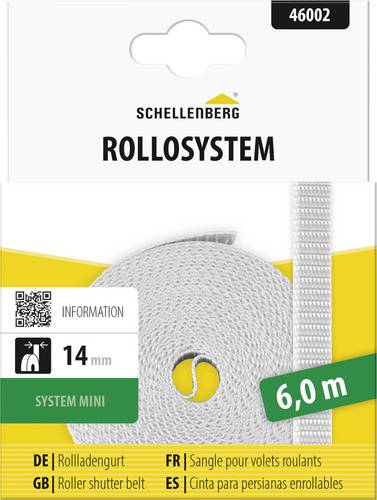
Schellenberg 46002 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 6 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.2,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Resilienz.Inklusion.Lernende SystemeResilienz.Inklusion.Lernende Systeme , Der Band "Resilienz.Inklusion.Lernende Systeme" versammelt ausgewählte Beiträge der 37. Jahrestagung der Inklusionsforscher*innen (IFO), die vom 26.02. bis zum 01.03.2024 durch das Forschungszentrum Inklusive Bildung (FZIB), einer Kooperation der Universität Graz, der Privaten Pädagogischen Hochschule Augustinum und der Pädagogischen Hochschule Steiermark, ausgerichtet wurde. Der Fokus der Tagung lag auf den Fragen, wie Personen und Systeme Herausforderungen im Kontext von Diversität und Inklusion bearbeiten, welche Rolle Gemeinschaft, Netzwerke und interdisziplinäre Kooperation bei der Entwicklung von persönlicher und systemischer Widerstandsfähigkeit spielen und welche Ressourcen und Spannungsfelder sich für Individuen und Organisationen daraus ergeben können. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20250217, Redaktion: Be¿i¿, Edvina~Ender, Daniela~Gasteiger-Klicpera, Barbara, Seitenzahl/Blattzahl: 412, Keyword: 37. Jahrestagung der Inklusionsforscher*innen; Elementarbereich; Hochschule; IFO-Tagungsband 37; Inklusionsforschung; Inklusive Pädagogik; Partizipation; Resilienz; Schulentwicklung; Teilhabe; Transformation; inklusives Bildungssystem, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Unterrichten von Schülern mit sonderpädagogischem Förderbedarf, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 27, Gewicht: 520, Produktform: Kartoniert,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **

Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
Top-Angebote
Produkte zum Begriff Systeme:
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a VVG (Allgemeine Haftpflichtversicherung ohneKommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a Vvg (allgemeine Haftpflichtversicherung Ohne Kraftverkehrsversicherung Und Andere Pflichtversicherungen), Gebundene Ausgabe Von, De Gruyter,...154,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schellenberg 46002 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 6 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.2,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Resilienz.Inklusion.Lernende SystemeResilienz.Inklusion.Lernende Systeme , Der Band "Resilienz.Inklusion.Lernende Systeme" versammelt ausgewählte Beiträge der 37. Jahrestagung der Inklusionsforscher*innen (IFO), die vom 26.02. bis zum 01.03.2024 durch das Forschungszentrum Inklusive Bildung (FZIB), einer Kooperation der Universität Graz, der Privaten Pädagogischen Hochschule Augustinum und der Pädagogischen Hochschule Steiermark, ausgerichtet wurde. Der Fokus der Tagung lag auf den Fragen, wie Personen und Systeme Herausforderungen im Kontext von Diversität und Inklusion bearbeiten, welche Rolle Gemeinschaft, Netzwerke und interdisziplinäre Kooperation bei der Entwicklung von persönlicher und systemischer Widerstandsfähigkeit spielen und welche Ressourcen und Spannungsfelder sich für Individuen und Organisationen daraus ergeben können. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20250217, Redaktion: Be¿i¿, Edvina~Ender, Daniela~Gasteiger-Klicpera, Barbara, Seitenzahl/Blattzahl: 412, Keyword: 37. Jahrestagung der Inklusionsforscher*innen; Elementarbereich; Hochschule; IFO-Tagungsband 37; Inklusionsforschung; Inklusive Pädagogik; Partizipation; Resilienz; Schulentwicklung; Teilhabe; Transformation; inklusives Bildungssystem, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Unterrichten von Schülern mit sonderpädagogischem Förderbedarf, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 27, Gewicht: 520, Produktform: Kartoniert,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Ähnliche Suchbegriffe für Systeme
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Welche Auswirkungen hat eine höhere Schadenfreiheitsklasse auf die Versicherungsprämie für mein Auto?
Eine höhere Schadenfreiheitsklasse führt in der Regel zu einer niedrigeren Versicherungsprämie, da sie eine geringere Wahrscheinlichkeit von Schadensfällen signalisiert. Versicherer belohnen damit sicherere Fahrer mit günstigeren Tarifen. Es lohnt sich daher, regelmäßig unfallfrei zu fahren, um in eine bessere Schadenfreiheitsklasse eingestuft zu werden. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.