Domain kraftfahrversicherungen.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrversicherungen.de um.
Sind Sie am Kauf der Domain
kraftfahrversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrversicherungen.de kaufen?
Was sind die gängigsten Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Ausschlüsse in Versicherungsbedingungen sind Krieg, Atomkraft und vorsätzliche Schäden. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt, um die finanzielle Stabilität des Unternehmens zu gewährleisten. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man über ausreichenden Schutz verfügt. **
Was sind die gängigsten Einschlüsse und Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Einschlüsse in Versicherungsbedingungen sind Schäden durch Feuer, Diebstahl, Naturkatastrophen und Unfälle. Ausschlüsse sind oft Vorsatz, grobe Fahrlässigkeit, Krieg und Kernenergie. Zudem sind oft Schäden durch normale Abnutzung und Verschleiß ausgeschlossen. **

Ähnliche Suchbegriffe für Gängigsten
Top-Angebote
Produkte zum Begriff Gängigsten:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die gängigsten Methoden zur Schadensregulierung bei Autounfällen?
Die gängigsten Methoden zur Schadensregulierung bei Autounfällen sind die Abwicklung über die Kfz-Versicherung, die Inanspruchnahme eines Anwalts zur Regulierung des Schadens und die direkte Regulierung zwischen den Unfallbeteiligten ohne Versicherung. Es ist wichtig, dass alle Beteiligten die Schadensregulierung schriftlich festhalten und sich gegebenenfalls an eine Schlichtungsstelle oder ein Gericht wenden, wenn keine Einigung erzielt werden kann. **
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **

Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Top-Angebote
Produkte zum Begriff Gängigsten:
-
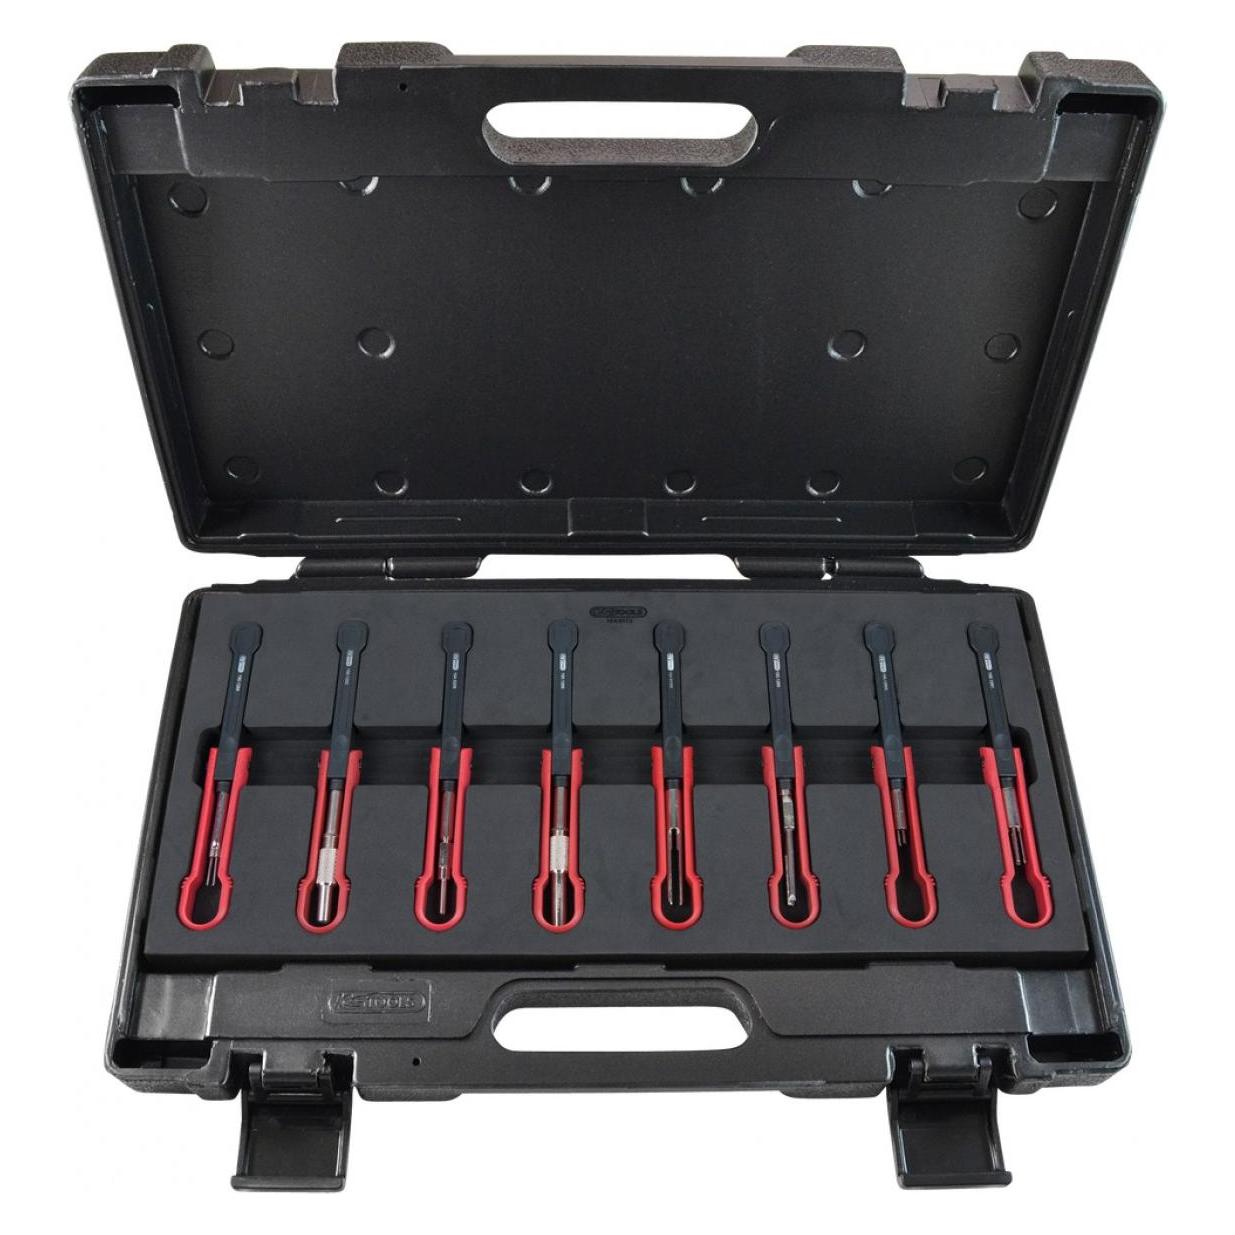
Kstools Nkw-Entriegelungswerkzeug-Satz Für Die Gängigsten Verbindungen, 8-Teiligspeziell abgestimmt für NKW Steckkontakte zur fachgerechten und zerstörungsfreien Entriegelung von Kontakten für Hersteller AMP Tyco (1,5, MPT), GHW (Maxi-DFK, MKS, MKR, VKR Plus), ABS enthält die gängigsten Entriegelungswerkzeuge für die neue Fahrzeuggeneration162,17 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Ausschlüsse in Versicherungsbedingungen sind Krieg, Atomkraft und vorsätzliche Schäden. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt, um die finanzielle Stabilität des Unternehmens zu gewährleisten. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man über ausreichenden Schutz verfügt. **
-
Was sind die gängigsten Einschlüsse und Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Einschlüsse in Versicherungsbedingungen sind Schäden durch Feuer, Diebstahl, Naturkatastrophen und Unfälle. Ausschlüsse sind oft Vorsatz, grobe Fahrlässigkeit, Krieg und Kernenergie. Zudem sind oft Schäden durch normale Abnutzung und Verschleiß ausgeschlossen. **
-
Was sind die gängigsten Methoden zur Schadensregulierung bei Autounfällen?
Die gängigsten Methoden zur Schadensregulierung bei Autounfällen sind die Abwicklung über die Kfz-Versicherung, die Inanspruchnahme eines Anwalts zur Regulierung des Schadens und die direkte Regulierung zwischen den Unfallbeteiligten ohne Versicherung. Es ist wichtig, dass alle Beteiligten die Schadensregulierung schriftlich festhalten und sich gegebenenfalls an eine Schlichtungsstelle oder ein Gericht wenden, wenn keine Einigung erzielt werden kann. **
-
Was sind die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung?
Die gängigen Versicherungsbedingungen für eine Haftpflichtversicherung umfassen die Deckungssumme, die Selbstbeteiligung und den Geltungsbereich der Versicherung. Außerdem werden in den Bedingungen die versicherten Risiken, die Ausschlüsse und die Meldefristen für Schadensfälle festgelegt. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Gängigsten
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NKW-Entriegelungswerkzeug-Satz für die gängigsten Verbindungen, 8-tlg KS Tools 154.0175speziell abgestimmt für NKW Steckkontakte zur fachgerechten und zerstörungsfreien Entriegelung von Kontakten für Hersteller AMP Tyco (1,5, MPT), GHW (Maxi-DFK, MKS, MKR, VKR Plus), ABS enthält die gängigsten Entriegelungswerkzeuge für die neue Fahrzeuggeneration239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.